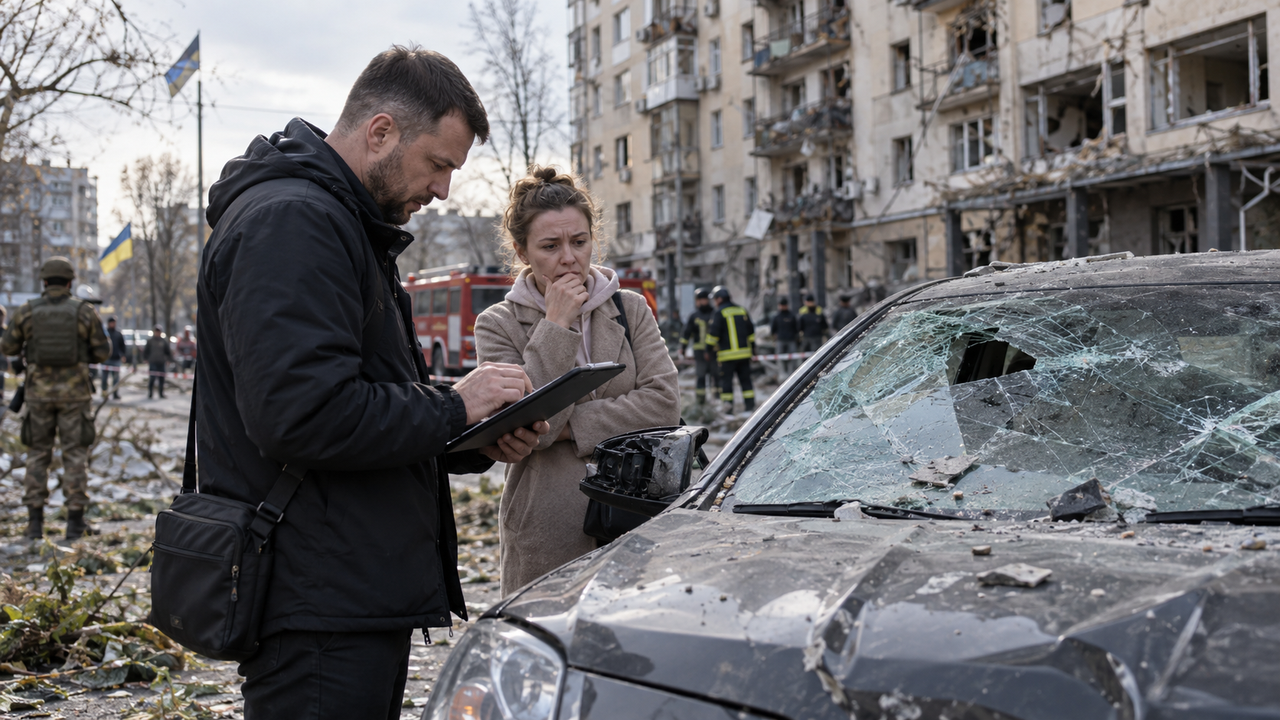

Ще кілька років тому люди купували КАСКО переважно через страх ДТП, викрадення машини або падіння дерева під час буревію. Власники бізнесу страхували магазини від пожежі й затоплення. А словосполучення «воєнні ризики» більшість клієнтів узагалі не шукала у страховому договорі.
Після 24 лютого 2022 року все змінилося.
Тепер цілком реальна ситуація виглядає інакше. Автомобіль стояв біля будинку, поруч збили ракету, уламок пошкодив дах і скло. У склад прилетів дрон. Вибухова хвиля вибила вікна у магазині. Після атаки підприємство втратило обладнання.
І перше питання власника майна звучить дуже просто – хто за це заплатить.
Українські страховики за роки великої війни теж пройшли довгий шлях. Від розгубленості перших місяців до окремих програм, які вже можуть покривати частину збитків через ракети, безпілотники та уламки.
У 2022 році страховий ринок буквально зупинився
Перші місяці вторгнення були хаотичними для всієї фінансової системи.
Мільйони людей залишили свої міста. Частина компаній втратила офіси. Деякі страхувальники опинилися на окупованих територіях. Бізнес призупиняв роботу, а працівники страхових компаній самі переїжджали до інших регіонів або за кордон.
До цього додалася ще одна проблема.
Стандартні поліси часто не покривали саме ті збитки, які раптом стали найбільш актуальними. Воєнні дії традиційно входили до переліку винятків.
Тобто ситуація могла виглядати парадоксально. Людина мала КАСКО, її автомобіль був застрахований, але пошкодження після ракетного удару не обов’язково давало право на виплату.
У мирний час такий виняток мало кого хвилював. Після початку великої війни він став одним із перших пунктів, які клієнти почали шукати в договорах.
Ракета, дрон або уламок тепер можуть бути страховим випадком
Страховики поступово почали додавати воєнні ризики до своїх продуктів.
Але тут є важливий нюанс. Не існує єдиного універсального поліса, який однаково працює у всіх компаніях.
Один страховик може компенсувати пошкодження автомобіля уламками ракети. Інший додає до цього падіння безпілотника або наслідки роботи ППО. Третій пропонує окремий невеликий ліміт на воєнні ризики.
Відрізняється і територія дії.
Наприклад, поліс може працювати у Києві, Львові чи Вінниці, але мати обмеження для районів, які розташовані близько до зони бойових дій.
Тому фраза «КАСКО з воєнними ризиками» сама по собі ще нічого не гарантує.
Перед оплатою поліса варто перевірити кілька речей
- які саме події вважаються страховими
- чи є окремий ліміт виплати за воєнними ризиками
- де саме діє страховка
- чи покриваються уламки ракет і дронів
- яку частину збитку клієнт оплачує сам через франшизу
Це вже не формальність дрібним шрифтом. Від одного пункту договору може залежати виплата на десятки або сотні тисяч гривень.
Автомобілі й далі приносять страховикам найбільше грошей
Попри всі зміни, серцем українського страхового ринку залишається авто.
КАСКО, автоцивілка та Зелена картка продовжують формувати величезну частину страхових премій.
І це легко пояснити.
Автомобіль для багатьох українців став ще важливішим після початку війни. Машинами виїжджали з небезпечних міст, перевозили дітей і родичів, їхали волонтерити, доставляли гуманітарну допомогу.
Водночас ризик пошкодити авто став значно ширшим.
До звичайної ДТП додалися уламки, вибухові хвилі, пожежі після атак і пошкодження будівлями чи конструкціями, які падають внаслідок ударів.
Саме тому страховики почали активніше перебудовувати КАСКО.
КАСКО стало зовсім іншим продуктом
До великої війни типовий набір страхів автовласника виглядав прогнозовано. ДТП, викрадення, град, дерево, що впало на машину.
Тепер менеджеру страхової компанії дедалі частіше ставлять інше запитання.
А якщо прилетить дрон.
А якщо машину пошкодять уламки.
А якщо вибух станеться біля парковки.
Саме такі сценарії стали частиною нової страхової реальності.
При цьому повна вартість автомобіля далеко не завжди застрахована від воєнних ризиків. Компанія може встановлювати, наприклад, окремий максимальний розмір виплати.
Тобто машина коштує мільйон гривень, але за конкретним воєнним ризиком ліміт може бути значно меншим.
Саме тому читати потрібно не рекламний банер, а умови договору.
Автоцивілка теж змінилася
З 2025 року ринок ОСЦПВ почав працювати за новими правилами.
Одна з найбільш помітних змін для водія – вартість поліса.
Страхові компанії отримали більше свободи у формуванні тарифів. Тепер ціна може відрізнятися залежно від компанії та характеристик ризику.
Через це автоцивілка для частини водіїв відчутно подорожчала.
Одночасно змінився і сам підхід до цього виду страхування. Українську систему поступово наближають до європейських правил.
Для водія це означає, що обирати поліс лише за принципом «де найдешевше» стає дедалі менш логічно.
Важливими стають швидкість врегулювання, репутація страховика, зручність подачі документів і те, наскільки легко отримати виплату після ДТП.
Зелена картка пережила справжній бум
Окрема історія – міжнародна Зелена картка.
Після початку повномасштабної війни українські дороги до Польщі, Румунії, Словаччини та інших країн Європи заповнили автомобілі з українськими номерами.
Люди їхали надовго. І разом із ними за кордон фактично перемістився величезний сегмент страхового ринку.
Без міжнародного страхування відповідальності користуватися автомобілем за межами України складно, тому попит на Зелену картку різко зріс.
Згодом ситуація почала вирівнюватися.
Частина українців зареєструвала автомобілі у країнах проживання. Інші перейшли на місцеві страхові продукти. Тому після першого різкого стрибка ринок почав поступово змінюватися.
Будинок можна застрахувати, але не від усього
Війна повернула інтерес і до страхування житла.
До 2022 року власник квартири найчастіше думав про затоплення сусідами, пожежу або коротке замикання.
Тепер список страхів зовсім інший.
Ракета в сусідньому будинку. Уламки безпілотника. Вибухова хвиля. Пожежа після обстрілу.
Страхові компанії вже пропонують продукти, які включають деякі з таких ризиків.
Але важливо розуміти одну річ.
Якщо на сайті компанії написано про захист від наслідків війни, це не означає, що страховик компенсує абсолютно будь-яке пошкодження.
Можуть існувати обмеження за сумою виплати, видом події або місцем розташування будинку.
Для квартири за кілька мільйонів гривень ліміт на воєнний ризик може бути лише частиною її вартості.
Тому власнику житла варто ще до оформлення поліса уявити найгірший сценарій і прямо запитати страховика, яку суму він отримає саме в такому випадку.
Для бізнесу страхування стало питанням виживання
Особливо сильно змінилося ставлення до страхування у підприємців.
Уявімо невелике виробництво.
У приміщенні стоїть обладнання на кілька мільйонів гривень. Поруч склад із готовою продукцією. Один удар може знищити все за кілька секунд.
Для великої компанії це величезний збиток. Для малого бізнесу — інколи фактичний кінець роботи.
Саме тому підприємства дедалі частіше шукають страхування майна від воєнних ризиків.
Проте такі поліси залишаються складнішими за звичайне страхування.
Страховик дивиться не лише на вартість будівлі або обладнання. Значення має місто, відстань до потенційно небезпечних об’єктів, близькість до фронту, тип будівлі та навіть характер діяльності підприємства.
Склад у Закарпатській області й аналогічний склад у прифронтовому регіоні для страхової компанії — це зовсім різний ризик.
Відповідно різною буде і ціна.
Без міжнародних перестраховиків великі ризики майже неможливі
Є ще один термін, який під час війни став значно важливішим — перестрахування.
Схема досить проста.
Українська страхова компанія бере на себе ризик, але не хоче залишати всю потенційну виплату на власному балансі. Тому частину відповідальності передає іншій страховій або перестрахувальній компанії.
Часто міжнародній.
Це особливо важливо, коли йдеться про дорогі заводи, великі склади, торговельні центри чи інші об’єкти вартістю в десятки або сотні мільйонів гривень.
Проблема в тому, що міжнародні компанії теж добре розуміють українські воєнні ризики.
Вони можуть погодитися взяти лише частину ризику, встановити високу ціну або взагалі відмовитися від конкретного об’єкта.
Саме тому повністю застрахувати великий бізнес від наслідків війни досі непросто.
Держава теж зайшла у страхування воєнних ризиків
Приватному ринку важко самостійно покрити настільки масштабний ризик.
Тому в Україні почали з’являтися державні механізми підтримки страхування бізнесу від наслідків війни.
Для підприємств це особливо важливо.
Якщо страхова премія занадто висока, компанія просто може відмовитися від поліса. Часткова компенсація вартості страхування робить такий захист доступнішим.
Особливо це актуально для підприємств, які продовжують працювати у регіонах із підвищеним рівнем небезпеки.
Модель поступово формується. І саме розвиток таких інструментів може визначити, наскільки доступним буде страхування великих воєнних ризиків надалі.
Медична страховка теж перейшла в телефон
Не всі зміни пов’язані з ракетами та пошкодженим майном.
Війна дуже швидко змінила і добровільне медичне страхування.
Люди переїхали до інших міст. Хтось живе між Україною та Європою. Працівники однієї компанії можуть перебувати у Києві, Львові, Дніпрі й Ужгороді.
Стара модель, коли клієнту давали список із кількох клінік поруч з офісом, уже працює значно гірше.
Тому страховики почали активніше розвивати дистанційні консультації.
Лікаря можна знайти телефоном. Записатися через застосунок. Частину питань вирішити онлайн.
Корпоративна медична страховка при цьому залишилася популярним бонусом для працівників.
Для роботодавця це вже не просто приємне доповнення до зарплати. Це спосіб допомогти співробітнику швидко потрапити до лікаря навіть тоді, коли команда розкидана по різних містах.
Страхових компаній стало менше
Є ще одна тенденція, яку звичайний клієнт може навіть не помітити.
Страховиків в Україні стає менше.
Частина компаній залишила ринок після початку війни. Частина не змогла або не захотіла працювати за новими вимогами регулятора.
Національний банк посилює контроль за платоспроможністю, капіталом і прозорістю страхових компаній.
Для клієнта назви цих нормативів можуть звучати нудно.
Але сенс дуже практичний.
Страхова компанія повинна мати достатньо грошей, щоб не лише продати вам поліс, а й реально заплатити, коли станеться страхова подія.
Саме тому фінансовий стан страховика сьогодні варто перевіряти так само уважно, як ціну поліса.
Офіси страховиків поступово переїхали у смартфон
Ще у 2019 році оформлення страховки часто асоціювалося з паперами, підписами та походом до офісу.
Війна остаточно прискорила те, що вже почалося раніше.
Поліс можна купити онлайн. Оплатити картою. Документи після ДТП надіслати через електронну пошту або застосунок. Фото пошкодженої машини передати менеджеру дистанційно.
Для людини, яка переїхала з Харкова до Львова або тимчасово живе у Польщі, це не просто зручність.
Це необхідність.
Через це конкуренція між страховиками теж змінилася.
Тепер клієнт оцінює не тільки ціну. Він дивиться, чи відповідає підтримка в месенджері, наскільки швидко компанія реагує після ДТП та чи доведеться тижнями збирати паперові довідки.
Люди стали уважніше читати договори
Мабуть, це одна з найбільш помітних змін за роки війни.
Українці почали ставити страховикам значно більше запитань.
Чи покриває поліс уламки.
Чи входить сюди атака дрона.
Що буде, якщо будинок пошкодить вибуховою хвилею.
Чи діє страховка під час повітряної тривоги.
Чи отримаю я повну вартість автомобіля.
Раніше частину таких пунктів клієнт міг навіть не читати.
Сьогодні вони можуть виявитися головними.
Страховий ринок України за кілька років пройшов трансформацію, яка у спокійніших умовах могла б тривати десятиліття.
З’явилися нові продукти. Воєнні ризики поступово перестали бути абсолютним табу. Бізнес активніше шукає захист для майна. Автовласники запитують про ракети та дрони. А самі страхові компанії стають цифровішими та працюють за жорсткішими фінансовими вимогами.
Водночас страхування не перетворилося на чарівну кнопку, яка компенсує будь-яку втрату під час війни.
У договорі все ще можуть бути територіальні обмеження, франшизи, невеликі ліміти та довгий перелік винятків.
Тому головна зміна для клієнта дуже проста.
Сьогодні важливо не просто мати страховку. Важливо точно знати, від чого саме вона захищає.